“低息配资”别只看利率:一笔十万元如何被杠杆放大成风险考题
一张“低息配资”的宣传页,常把利率写得醒目,却把追保条件、资金来源和清算规则藏在细字里。对想借钱炒股的人来说,真正需要先算的不是能赚多少,而是市场转身时,账户还能剩下多少。
先分清“融资融券”和场外配资。依据《中华人民共和国证券法》关于证券公司经营证券融资融券业务的规定,相关业务应由依法获准的证券公司开展;投资者可通过持牌券商核对准入条件、合同、利率及担保比例。场外配资平台则可能涉及账户控制、资金划拨不透明等问题,不能仅凭“低息”宣传判断合规。中国证监会及交易所投资者教育材料也反复提示,警惕非法证券活动与高杠杆风险。
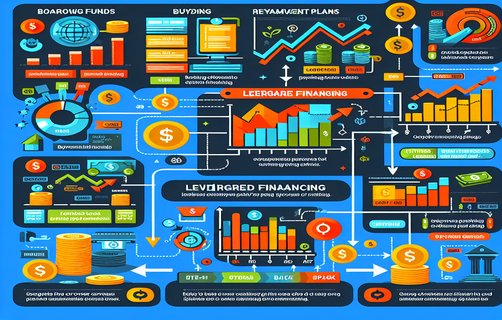
一笔交易通常从核验资质开始:确认服务机构和收款账户,再阅读合同中的融资期限、利息计算、保证金要求、平仓规则及费用;随后按约定入金,资金进入本人可核验的证券账户后再交易。期间应持续查看负债、担保比例和到期日,按合同还款或申请展期。任何要求把钱转入个人账户、代持账户,或拒绝提供完整合同的安排,都应提高警惕。资金划拨前,还要确认出入金路径、到账时间及可能的限制,保留转账凭证和沟通记录。
用假设数字看杠杆影响:自有资金10万元,再借入10万元,总持仓20万元,相当于2倍杠杆。若持仓下跌10%,资产约剩18万元,偿还10万元本金后,账户权益约为8万元;不计利息和费用,自有资金已亏损20%。若再遇市场放量下跌、个股跳空或流动性骤降,实际成交价可能低于预期,触发追保或强制平仓。所谓最大亏损额不能只看本金:在特定合同和极端行情下,平仓后仍可能出现欠款,需按合同及法律规定承担责任。
“杠杆收益预测”也必须对称测算:同样的2倍敞口,股价上涨10%,账面权益约增至12万元,收益约为自有资金的20%,但还要扣除利息、佣金等;收益不是保证。融资期限越长,利息累积越多;期限越短,越可能被迫在不利时点处理仓位。低息只是成本的一项,期限、风控线和退出机制,才决定风险能否承受。
你会优先核对哪一项?
A. 融资利率与总费用
B. 追保线、平仓规则和最大亏损
C. 机构资质及资金划拨路径
欢迎留言选择,也可说说你的判断依据。
评论
Mia Chen
用具体数字解释杠杆回撤很直观,利率之外确实要先看平仓规则。
周小满
希望更多人先核实机构资质和资金去向,再考虑交易。
Kai
我会选C,资金路径不透明的话,低息宣传再诱人也不敢碰。